扶養に入れるかどうかを、去年の課税証明書を見て判断していた。2026年4月1日からは、労働契約で定められた賃金から見込む年間収入で判断する。厚生労働省が令和7年10月1日付で出した通達に、適用は令和8年4月1日からと書いてある。
添えるのは労働条件通知書など、労働契約の内容が分かる書類だ。加えて、給与収入だけである旨の申立てを確かめる。
以下、認定の基準は日本年金機構と全国健康保険協会、通達と施策は厚生労働省の「年収の壁」への対応のページで2026年9月21日に確かめた。金額の計算はMicrosoft 365のExcel(バージョン16)で行った。健康保険組合の場合は組合ごとに基準が違うので、加入している組合に確かめてほしい。
去年の実績ではなく、これから先の契約で見る
通達の中身はこうだ。労働契約で定められた賃金から見込まれる年間収入が130万円未満であり、他の収入が見込まれず、被保険者と同一世帯なら被保険者の年間収入の2分の1未満、同一世帯でないなら被保険者からの援助額より少ない場合、原則として被扶養者に該当するものとして取り扱う。
いままでも「これから先1年間の見込み」で見ることにはなっていたが、実務では課税証明書を出させて去年の額を見ていた。そこが契約の中身に変わる。
4月に時給が上がって契約を巻き直した人は、去年の実績が120万円でも、新しい契約で135万円が見込まれるなら基準を超える。逆に、去年は残業で140万円だったが今年の契約は125万円という人は、契約のほうで見る。
労働条件通知書を添えるので、契約を書面で渡していない会社はそこから直すことになる。パートやアルバイトの契約書を毎年巻き直していないと、古い時給のまま出すことになる。
基準額は3つある。19歳から22歳は150万円
年間収入の基準は130万円未満だけではない。60歳以上の人と、障害厚生年金を受けられる程度の障害者は180万円未満。そして19歳以上23歳未満で配偶者でない人は150万円未満になる。
150万円は、扶養認定日が2025年10月1日以後の場合に使う。所得税の特定扶養控除の要件が見直されたことに合わせて引き上げられた。
月に直すとこうなる。130万円なら108,333円、150万円なら125,000円、180万円なら150,000円。雇用保険の基本手当のように日で出る収入は360で割って、3,611円、4,166円、5,000円で見る。
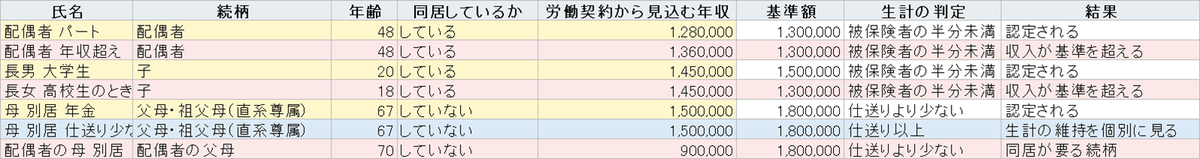
この150万円が効くのは大学生年代だけだ。18歳の高校生には効かない。配った表で18歳と20歳を並べて計算したら、同じ145万円でも18歳は基準を超え、20歳は基準内になった。誕生日で扱いが変わるので、年度の途中でも見直しが要る。
配偶者は除かれる。22歳の配偶者がいても150万円にはならず、130万円で見る。
収入が基準内でも、生計の維持で落ちる
収入の基準を満たしても、それだけでは入れない。もうひとつ、主として被保険者の収入によって生計を維持していることを見る。
同一世帯なら、認定を受ける人の年間収入が被保険者の年間収入の2分の1未満であること。同一世帯でないなら、被保険者からの援助による収入額より少ないこと。
別居している母親の年金が150万円で、仕送りが年180万円なら、仕送りのほうが多いので通る。仕送りが年120万円だと、収入のほうが多くなって落ちる。配った表では、この行に色を付けて「生計の維持を個別に見る」と出している。
2分の1以上でも、被保険者の年間収入を上回らず、世帯の生計の状況から被保険者が主として生計を維持していると認められれば、被扶養者になれる場合がある。ここは保険者の判断なので、表では機械的に落とさず、人が見る行として残した。
別居の場合は仕送りの記録が要る。振込の控えを残していないと、口で言っても通らない。手渡しにしている家は、そこから直す。
同居が要る続柄と、要らない続柄がある
配偶者、子、孫、兄弟姉妹、父母や祖父母などの直系尊属は、同居していなくても被扶養者になれる。
それ以外の3親等内の親族は同居が条件になる。伯叔父母、甥や姪、子の配偶者、配偶者の父母、配偶者の子。内縁の配偶者の父母と子も同居が要る。
配った表では、続柄を選ぶと同居が要るかどうかが出る。配偶者の母が別居している例を入れて計算したら、収入が90万円で基準内、仕送りより少なくて生計も通るのに、結果は「同居が要る続柄」で落ちた。収入だけ見て判断すると、ここを飛ばす。
課税証明書に載らない収入が、130万円に入る
収入の中身も、所得税の扶養とは違う。協会けんぽは、年収に含まれるものとして、給与収入、事業収入、地代や家賃などの財産収入、老齢・障害・遺族年金などの公的年金、雇用保険の失業給付、健康保険の傷病手当金や出産手当金を挙げている。
ここに非課税のものが混じっている。遺族年金も障害年金も、雇用保険の基本手当も、所得税では課税されない。だから課税証明書には出てこない。出てこないが、健康保険の130万円には入る。
遺族年金を年150万円受け取っている母親は、課税証明書を取ると所得ゼロで出る。それを見て扶養に入れると、あとの資格再確認で外れることになる。60歳以上なら180万円未満なので通るが、59歳なら130万円の基準を超える。
雇用保険の基本手当も同じだ。退職した配偶者を扶養に入れて、給付制限が明けて受給が始まったときに日額3,611円を超えていれば、そこから外れる。基本手当の受給期間だけ国民健康保険に入り、終わったらまた扶養に戻す、という動きになる。
事業をしている人の収入は、売上から直接かかった経費を引いた額で見る。所得税の必要経費とは範囲が違うので、確定申告書の所得金額をそのまま使えない。ここは保険者の判断が入るので、迷ったら先に聞く。
一時的に130万円を超えたら、事業主の証明で2回まで
人手不足で労働時間が延びて、一時的に年収が130万円以上になることがある。この場合は、過去の課税証明書や給与明細書、雇用契約書に加えて、一時的な収入である旨の事業主の証明を添えることで、原則として連続2回までは扶養に入り続けられる。
厚生労働省が様式を出している。この取扱いは当初は時限的なものだったが、恒久化された。
2回までなので、3年続けて超えるなら扶養から外れる。人手が足りないから毎年延ばしている、という状態が続くなら、週20時間の線を越えて自分で被保険者になるほうへ動かすことになる。
届出は事実が発生してから5日以内
被扶養者(異動)届の期限は、事実が発生してから5日以内だ。入社と同時なら資格取得届と一緒に出せるが、結婚や出産、配偶者の退職はそのつど来る。
続柄の確認に戸籍謄本か住民票の写し、収入の確認に課税証明書などが要る。別居なら仕送りの記録も添える。マイナンバーを届書に書いていて、被保険者と同一世帯であることが住民票で分かる場合は、続柄の書類を省ける扱いがある。
5日という期限は、雇用保険の資格取得届の翌月10日より短い。同じ入社の手続きでも締切がずれるので、健康保険のほうを先に出す。
配偶者を扶養に入れるときは、国民年金の第3号被保険者の届出も一緒になる。届書が1枚で兼ねているので、被扶養者の欄だけ書いて第3号の欄を空けると戻ってくる。標準報酬月額の決め方そのものは算定基礎届の記事に書いた。
最後にひとつ。2026年4月からの契約ベースの判定は、認定のときの話だ。認定を受けたあとに契約が変わったらどう見るかは、通達のQ&Aに委ねられている部分があって、ここは確認していない。時給を上げる予定があるなら、保険者に先に聞いたほうが早い。