令和8年分の年末調整では、所得税の扶養の線が給与収入136万円になる。改正前の123万円から13万円上がり、健康保険の被扶養者の130万円を追い越した。給与が130万円以上136万円以下の家族は、所得税では扶養に入るのに、健康保険では外れる。
この6万円の幅に入る人は、事務の側から見ると説明が一番ややこしい。「扶養の範囲で働いています」という言葉が、税と保険で別の意味になるからだ。
この記事は2026年9月20日に令和7年度改正の数字で書き、2026年10月に改正後の数字に直した。もとの版にあった扶養123万円、給与所得控除65万円、基礎控除95万円は、どれも令和8年分には使えない。
数字は国税庁の令和8年4月 源泉所得税の改正のあらましの1〜2ページ、令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A、令和8年分 年末調整のしかたで確かめた。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。個別の判断は所轄の税務署か税理士に確かめてほしい。
扶養はいくらまでか。令和8年分は給与136万円まで
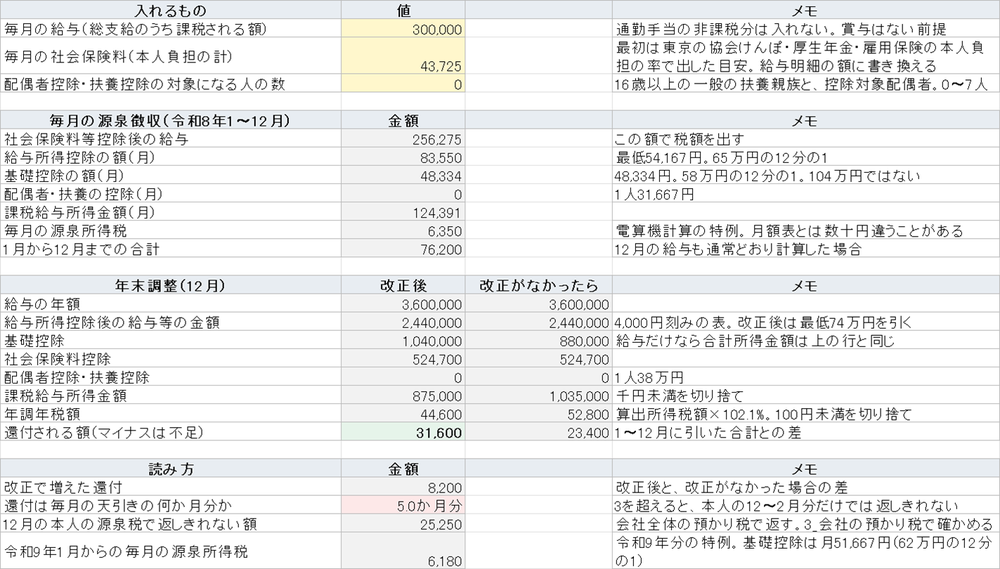
改正は2026年12月1日に施行され、令和8年分の所得税から使う。Q&AのQ1-1によると、11月までの給与の源泉徴収は何も変わらない。12月の年末調整で、改正後の控除を使って1年分を計算し直す。
変わったのは2つだ。給与所得控除の最低額が65万円から74万円になり、扶養親族などの所得要件が58万円から62万円になった。給与だけの人なら、62万円に74万円を足した136万円が線になる。
| 区分 | 所得要件(改正後) | 給与収入(改正後) | 給与収入(改正前) |
|---|---|---|---|
| 扶養親族・配偶者控除 | 62万円以下 | 136万円以下 | 123万円以下 |
| 源泉控除対象配偶者 | 95万円以下 | 169万円以下 | 160万円以下 |
| 源泉控除対象親族 | 62万円超100万円以下 | 174万円以下 | 165万円以下 |
| 勤労学生 | 89万円以下 | 163万円以下 | 150万円以下 |
| 特定親族特別控除 | 62万円超123万円以下 | 197万円以下 | 188万円以下 |
| 配偶者特別控除 | 62万円超133万円以下 | 207万円以下 | 201万5,999円以下 |
所得要件そのものが動いたのは、扶養親族と勤労学生と、特定親族や配偶者特別控除の下の端だけだ。95万円、100万円、123万円、133万円は改正前と同じで、給与所得控除が9万円増えた分だけ給与収入の線が上がった。
給与所得控除の最低額は74万円。219万1,000円未満は収入から74万円を引く
改正のあらましの⑵には、給与収入69万1,000円以上220万円未満の給与所得の金額が別に決められている。74万1,000円以上219万1,000円未満なら「その収入金額−74万円」。219万1,000円から220万円未満は、145万1,000円、145万3,000円、145万6,000円の3段になる。
220万円を超えると、給与所得控除は改正前と同じだ。360万円以下が収入×30%+8万円、660万円以下が収入×20%+44万円と続く。パートやアルバイトの人はほぼ全員が219万1,000円未満に入るので、所得は収入から74万円を引くだけで出る。
改正前は190万円までが65万円の一定で、そこから上は4,000円刻みの表で計算していた。だから配偶者特別控除の上限は201万5,999円という半端な数字だった。改正後は207万円で、端数がなくなった。
130万円と136万円の間は、所得税では扶養、健康保険では外れる
健康保険の被扶養者は年間収入130万円未満が基準で、19歳以上23歳未満は150万円未満、60歳以上は180万円未満になる。中身は被扶養者の130万円の記事に書いた。所得税の136万円とは、線の高さも、以下か未満かも違う。従業員51人以上の勤め先で週20時間以上働く家族は、130万円の手前で勤め先の社会保険に入る。この線は2026年10月から時間だけで決まるようになった。社会保険の週20時間の記事で数え方を確かめた。
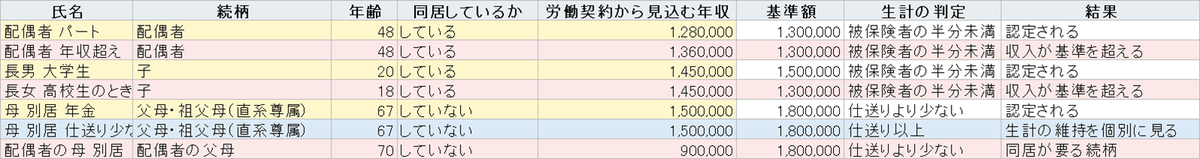
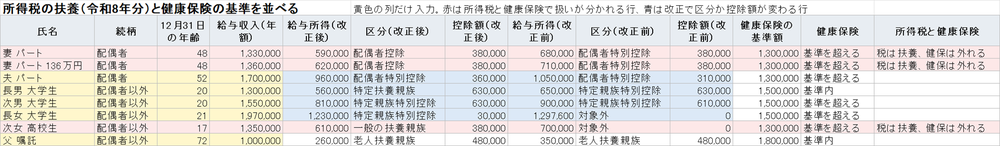
配布の表に8人の架空の家族を入れて並べた。給与133万円の妻は、改正後の所得が59万円で配偶者控除38万円に入る。健康保険は130万円以上なので外れる。改正前は所得68万円で配偶者特別控除だったが、本人の所得が900万円以下なら控除額は同じ38万円だった。
意外だったのは17歳の高校生だ。給与135万円だと、改正前は所得70万円で控除がなく、改正後は所得61万円で一般の扶養親族として38万円の扶養控除に入る。それでいて健康保険は130万円以上で外れる。所得税は扶養、健康保険は外れるという組み合わせが、ここで初めて表に出た。
逆向きのずれもある。20歳の大学生で給与155万円なら、健康保険は150万円以上なので外れる。所得税は所得81万円で扶養からは外れるが、特定親族特別控除の63万円がそのまま残る。改正前は所得90万円で61万円だった。
大学生の子は197万円まで控除が残る。特定親族特別控除の表
19歳以上23歳未満、令和8年分では平成16年1月2日から平成20年1月1日までに生まれた子は、所得が62万円を超えても控除が段階的に残る。年末調整のしかたに載っている表はこうだ。
| 特定親族の合計所得金額 | 給与収入 | 控除額 |
|---|---|---|
| 62万円超85万円以下 | 136万円超159万円以下 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 3万円 |
給与159万円までは特定扶養親族と同じ63万円で、控除額は落ちない。落ち始めるのは159万円を超えてからだ。
申告書の欄も動く。扶養控除等申告書の「源泉控除対象親族」は、特定親族のうち所得62万円超100万円以下の人で、給与なら174万円以下になる。Q&AのQ2-4には、源泉控除対象親族として書いていた子が改正で特定扶養親族に変わる場合が書かれている。給与123万円超136万円以下の子がそれに当たる。控除額は63万円のままだが、扶養控除の側に移るので、扶養控除等申告書の出し直しが要る。
配偶者は169万円まで38万円のまま
配偶者特別控除は、本人の所得が900万円以下なら、配偶者の給与169万円まで38万円で、配偶者控除と同じ額になる。そこから36万円、31万円と下がり、207万円を超えるとゼロだ。
給与170万円の夫で比べると、改正後は所得96万円で36万円、改正前は所得105万円で31万円だった。同じ170万円でも控除が5万円違う。毎月の源泉徴収で配偶者を数に入れられる源泉控除対象配偶者の線は169万円で、こちらも9万円上がった。
基礎控除は104万円、67万円、62万円の3段になった
本人の基礎控除も変わった。改正前の令和8年分は、所得132万円以下の95万円から、88万円、68万円、63万円、58万円と5段に分かれていた。改正後は、所得489万円以下が一律104万円、489万円超655万円以下が67万円、655万円超2,350万円以下が62万円の3段になる。2,350万円を超えると48万円、32万円、16万円と下がり、2,500万円超でゼロになるところは変わらない。
給与だけなら、489万円は給与収入665万5,556円、655万円は850万円に当たると改正のあらましに書いてある。令和10年分以後は、132万円以下が99万円、それ以外が62万円になる予定だ。
11月までの源泉徴収は改正前の税額表のままなので、12月の年末調整で戻る額が例年より大きい。月給30万円の独身で3万1,600円になり、会社が預かる源泉税で返しきれないこともある。数え方は年末調整の還付はいつ戻るかの記事に書いた。
改正で新たに扶養に入る人には、申告書を出し直してもらう
給与123万円超136万円以下の家族は、改正で新たに扶養に入る。Q&AのQ2-1によると、こうした人は扶養控除等申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いて出し直す。11月30日までに払う給与では、その人を扶養親族等の数に入れない。
出し直しは12月1日より前に受け取ってもよいと、Q1-2にある。例年11月に年末調整の書類を集めている職場なら、同じ封筒に入れて配れる。令和8年分の申告書の裏面の注意事項が改正前の内容のままの場合がある、とQ&Aに注記もあるので、裏面の数字を説明に使わない。
もう1つ、11月30日以前に最後の給与を払って退職した人の年末調整には、改正後の控除が使えない(Q1-3)。その人は確定申告で取り戻す。退職者に源泉徴収票を渡すときに一言添える。
判定の式を1本作っておく
聞かれるたびに表を引くのは面倒なので、配布の表に判定のシートを足した。給与収入219万1,000円未満なら、所得の式は短い。
給与所得(改正後): =IF(D3<691000,0,IF(D3<2191000,D3-740000, …220万円以上は4,000円刻みの表…))
区分: =IF(E3<=620000,"扶養の範囲",IF(E3<=1230000,"特定親族の範囲","対象外"))
健康保険: =IF(D3<1300000,"基準内","基準を超える")
境目で1円ずつ動かした。136万円で所得62万円、配偶者控除。1,360,001円で620,001円になり、配偶者特別控除38万円に移った。197万円で所得123万円、控除3万円。1,970,001円で対象外になった。207万円で所得133万円、配偶者特別控除3万円。2,070,001円でゼロだ。
改正前の式でも同じことをした。201万5,999円は所得132万8,400円、1円足すと4,000円刻みの表の次の段に上がって133万1,200円になる。国税庁の資料に載っている6つの境目を、改正前と改正後の両方で、所得要件ちょうどと1円上に挟まれることを「税の基準」シートで確かめた。12か所とも合った。
踏んだ失敗
扶養の範囲を聞かれて、去年の数字のまま答えたことがある。この記事の最初の版もそうで、令和8年度改正の前の123万円で書いていた。金額が変わる年は、記憶ではなくその年の資料を見る。
税と健康保険の線を同じものとして答えたこともある。改正前は税の線が130万円より下だったので、「税の扶養に入っていれば健康保険も大丈夫」で大きく外れなかった。令和8年分からはこの言い方が通じない。130万円から136万円の人には、2つを分けて説明する。
書類の集め忘れも起きる。基礎控除申告書は全員から集めるものなので、出していない人がいると年末調整ができない。配った枚数と戻った枚数を数える表を作った。数え方は月次の締めの記事に書いた状態の式がそのまま使える。
確かめていないこと
住民税の扶養の線は確かめていない。所得税と住民税では要件が違うことがあり、改正の時期もずれる。
年金や事業の収入がある家族は、配布の表の対象にしていない。所得金額調整控除や特定支出控除がある人も、表の金額とは異なると国税庁の資料に注記がある。
令和10年分以後は、基礎控除と給与所得控除の最低額を2年ごとに物価に合わせて見直すとされている。いくらになるかは決まっていない。
給与計算のソフトが改正後の表に対応しているかは、ソフトごとに違う。私の手元では確かめていない。12月の計算の前に、配布の表で何人かを検算しておく。