年調年税額は、年調所得税額に102.1%を掛けて、100円未満を切り捨てた額だ。この2.1%が復興特別所得税にあたる。
令和6年分は、102.1%を掛ける前に年調減税額を引いていた。定額減税の分だ。令和7年分の「年末調整のしかた」を開くと、「昨年と比べて変わった点」は基礎控除の見直しに替わっていて、定額減税の項目は無い。源泉徴収簿からも欄が消えている。
以下、手順と速算表は国税庁「令和7年分年末調整のしかた」で2026年9月22日に確かめた。計算はMicrosoft 365のExcel(バージョン16)で行っている。100人分のデータは式を確かめるために作った架空のものだ。
切り捨てる場所が2か所ある
順番はこうなる。まず課税給与所得金額の1,000円未満を切り捨てる。速算表にはそう注記されている。
切り捨てた額を速算表に当てて、算出所得税額を出す。令和7年分の速算表は6段で、1,950,000円以下が5%、3,300,000円以下が10%から97,500円を引く、6,950,000円以下が20%から427,500円、9,000,000円以下が23%から636,000円、18,000,000円以下が33%から1,536,000円、18,050,000円以下が40%から2,796,000円になる。
住宅借入金等特別控除があれば、ここから引く。引いた残りが年調所得税額で、控除のほうが大きければ0にする。
そこに102.1%を掛けて、出た額の100円未満を切り捨てる。切り捨てるのは掛けたあとだ。
つまり切り捨ては入口と出口の2回で、途中では切らない。Excelで書くとこうなる。
切捨て後  =ROUNDDOWN($B3,-3)
年調年税額 =ROUNDDOWN($G3*1.021,-2)
100人で試すと、端数処理の違いは8,900円になった
切り捨てを間違えるとどれだけ動くかを数えた。課税給与所得金額が80万円から900万円の100人を作り、3通りで比べている。
正しい順で出した100人分の年調年税額の合計は60,701,000円だった。
課税給与所得金額の1,000円未満を切り捨てずに速算表に当てると、合計が8,900円多くなる。64人で額が変わり、1人あたりの差はいちばん大きいもので200円だった。
最後の100円未満を切り捨てないと、合計で4,811円多くなる。こちらは100人全員に端数が残る。1人あたりでは数十円だが、全員に付く。
年調所得税額の段階で100円未満を切り捨ててから102.1%を掛けると、合計で1,200円少なくなった。額が変わったのは12人だけで、ほかの88人は同じになる。だから気づきにくい。
どれも1人あたりでは小さい。ただ、1人でも違えば源泉徴収票の金額が変わる。金額が変われば確定申告のときに合わなくなる。合計が合っているかではなく、1人ずつ合っているかで見る。
集計に入れるものと、入れないもの
年調年税額を出す前に、その年の給与と引いた税額を集計する。ここで何を入れるかが決まっていて、手引きに5つ挙がっている。
本年中に支給日が到来して支払が確定した給与は、未払でも本年の対象に入れる。未徴収の税額も一緒に集計する。逆に、前年分の未払給与を本年に繰り越して払ったものは、前年の年末調整で済んでいるので入れない。
食事の支給や保険料の会社負担のような現物給与も、課税の対象になるものは給与の総額と徴収税額の両方に入れる。
本年最後に支払う給与は、通常の月分としての税額計算を省略してよい。省略した場合は、その給与に対する徴収税額はないものとして集計する。年末調整で一括して精算されるからだ。
年の中途で再就職した人は、前職分の給与と徴収税額も集計に含める。前の勤め先が出した源泉徴収票で確かめる。手引きは、確認ができるまでその人の年末調整は見合わせてください、としている。見込みで先に計算しない。
前年分の年末調整による過納額や不足額を本年に繰り越して充当している場合でも、それには関係なく、本年の給与から徴収すべきであった税額で集計する。繰り越しの調整と、本年の集計は別の話になる。
この5つのうち、抜けやすいのは前職分だ。入社のときに源泉徴収票をもらい忘れると、12月になってから本人に取り寄せてもらうことになる。雇用保険の資格取得届を出すときに一緒に頼んでおくと間に合う。
過不足額は、引いた額から年調年税額を引く
年調年税額が出たら、その年に給与から引いた税額の合計と比べる。引いた額のほうが多ければ還付、少なければ徴収になる。
=IF($I3="","",$D3-$I3)D列がその年に引いた税額の合計、I列が年調年税額だ。プラスなら還付、マイナスなら徴収。配った表では、還付の行を青く、徴収の行を赤くしている。
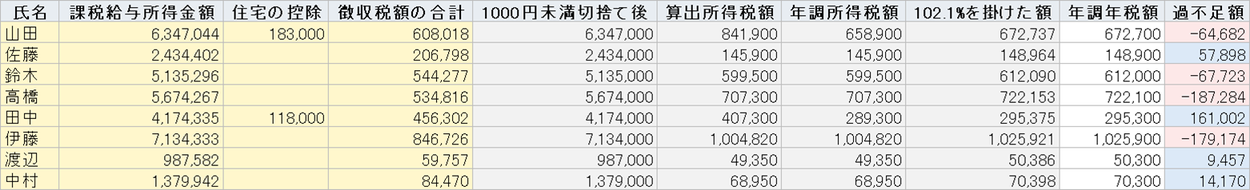
8人で試すと、還付が4人で242,527円、徴収が4人で498,863円になった。毎月の源泉徴収は保険料控除などを見ないで計算するので、普通は引きすぎになって還付が多い。徴収が多く出たら、扶養の異動を年の途中で申告していない人がいないかを見る。
令和6年分の源泉徴収票は、まだ使う
定額減税の計算そのものは終わったが、令和6年分の書類は残る。
令和6年分の源泉徴収票には、摘要欄に「源泉徴収時所得税減税控除済額」と「控除外額」が書いてある。過去分を見返すときに、この欄の意味が分からないと読めない。
年調所得税額から年調減税額を引いた残りに102.1%を掛けた額が、源泉徴収税額の欄に入っている。だから令和6年分だけ、同じ給与でも税額が低く出る。前年比を取ると、令和7年分で増えたように見えることがある。減税が終わっただけで、税率が上がったわけではない。
令和7年分と令和8年分は基礎控除の上乗せがあるので、そちらでまた動く。控除額の表は令和8年分の年末調整で変わるところに並べた。
18,050,000円を超えると年末調整の対象にならない
速算表の注に、課税給与所得金額が18,050,000円を超える場合は年末調整の対象とならない、と書いてある。
この人は確定申告になる。給与の収入で2,000万円を超える人も年末調整をしないので、扶養控除等申告書だけ集めて、年末調整は見合わせる。
配った表では、この範囲を超えても計算だけは出るようにしてある。対象外かどうかは人が見る。式で止めると、入力の途中で赤くなって邪魔になるからだ。
端数の丸め方は、賃金のほうとは違う
同じ給与計算でも、賃金の端数と税額の端数は決まりが別だ。
年調年税額は100円未満を切り捨てる。割増賃金は50銭未満を切り捨てて、それ以上を1円に切り上げる。社会保険料を給与から引くときは50銭以下を切り捨てる。3つとも違う。
どれがどれだったかを覚えるより、計算するセルの横に根拠を書いておくほうが早い。給与計算の端数処理に、賃金のほうの決まりをまとめた。
確かめていないこと
令和8年分の「年末調整のしかた」は、この記事を書いた2026年9月22日の時点で国税庁のページに出ていなかった。速算表も令和7年分のものを使っている。
令和8年分は基礎控除の上乗せが続くので、給与所得控除後の金額の表と源泉徴収税額表は改正されている。速算表の税率と控除額まで変わるかどうかは確認していない。配った表の速算表はシートに分けてあるので、新しいものが出たら数字を入れ替えれば動く。
通勤手当の非課税限度額の改正についても、国税庁の手引きに「改正が行われる場合には年末調整での対応が必要となることがある」という注意書きがある。年末調整の前に国税庁のページを見る、としか書けない。